

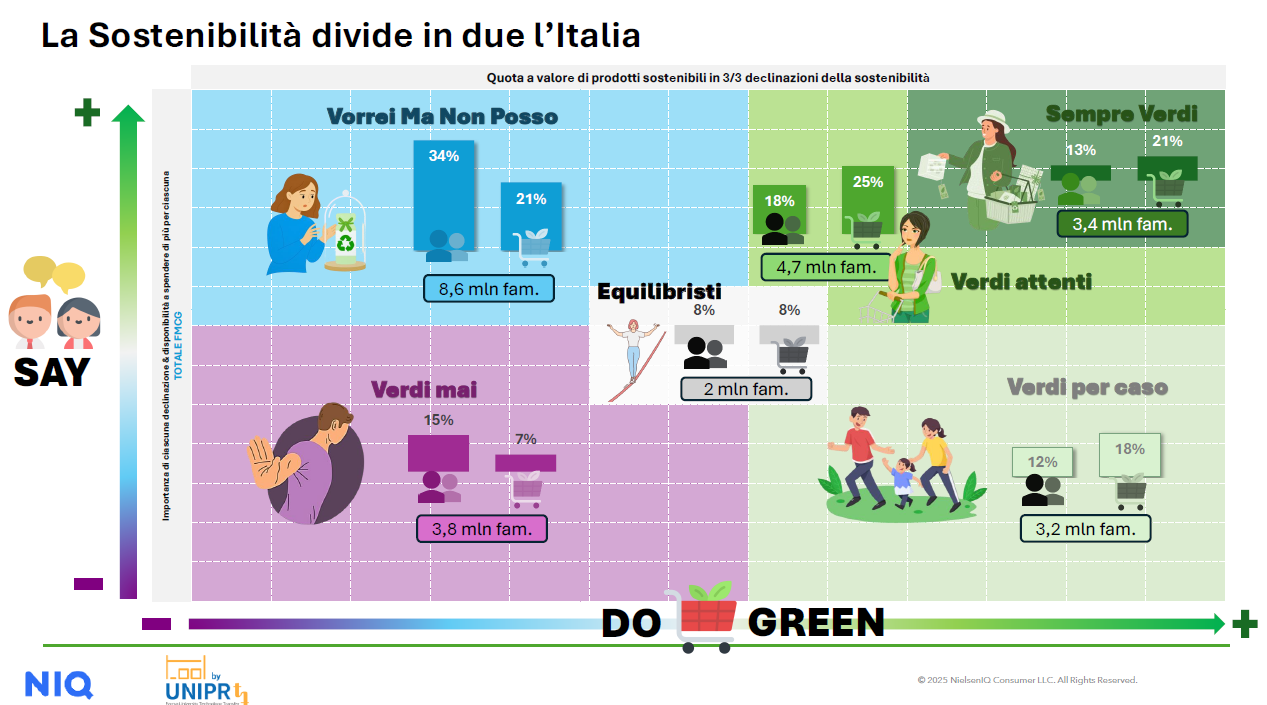
La sostenibilità entra sempre più spesso nelle decisioni di acquisto, ma non per tutti con la stessa intensità. In Italia sono 8,1 milioni le famiglie che associano una sensibilità verso il tema a comportamenti di consumo più attenti: il 31% del totale, due punti percentuali in più rispetto al 2025. Altre 8,6 milioni, invece, non le attribuiscono particolare rilevanza, né nelle dichiarazioni né nelle scelte al momento dell’acquisto. La distanza tra questi due gruppi racconta un mercato ancora diviso, come risulta dalla terza edizione dell’Osservatorio Conscious Shopping, promosso da NielsenIQ con T-OOL, spin-off dell’Università di Parma, che analizza il rapporto tra intenzioni dei consumatori e acquisti effettivi. La ricerca incrocia le risposte raccolte attraverso il Consumer Panel di NielsenIQ con i dati di vendita del Retail Measurement, così da osservare quanto le convinzioni trovino riscontro davanti allo scaffale. Un’analisi che coinvolge anche Federdistribuzione, GS1 Italy e Centromarca.
Dalle intenzioni agli acquisti
Tra le famiglie più sensibili alla sostenibilità, l’Osservatorio distingue due gruppi. I “Sempre Verdi”, per i quali l’attenzione ambientale orienta con maggiore coerenza dichiarazioni e comportamenti, sono il 13% del totale, pari a 3,4 milioni di nuclei. I “Verdi attenti”, caratterizzati da una sensibilità elevata ma meno sistematica nelle scelte, rappresentano il 18%, circa 4,7 milioni di famiglie.
Il segmento più numeroso è però quello dei “Vorrei ma non posso”: il 34% delle famiglie dichiara attenzione alla sostenibilità, senza riuscire a tradurla con la stessa continuità negli acquisti. È qui che si concentra una parte importante del potenziale di mercato, condizionato soprattutto dalla capacità di spesa, dalla reperibilità dei prodotti e dalla possibilità di riconoscerne i benefici.
Per Stefano Cini, direttore commerciale di NielsenIQ, i due segmenti più sensibili esprimono «una domanda concreta con cui le imprese devono confrontarsi», mentre i “Vorrei ma non posso” indicano la necessità di rendere la sostenibilità più accessibile. La sfida, osserva, è proporre prodotti che uniscano «benefici riconoscibili, qualità e convenienza».
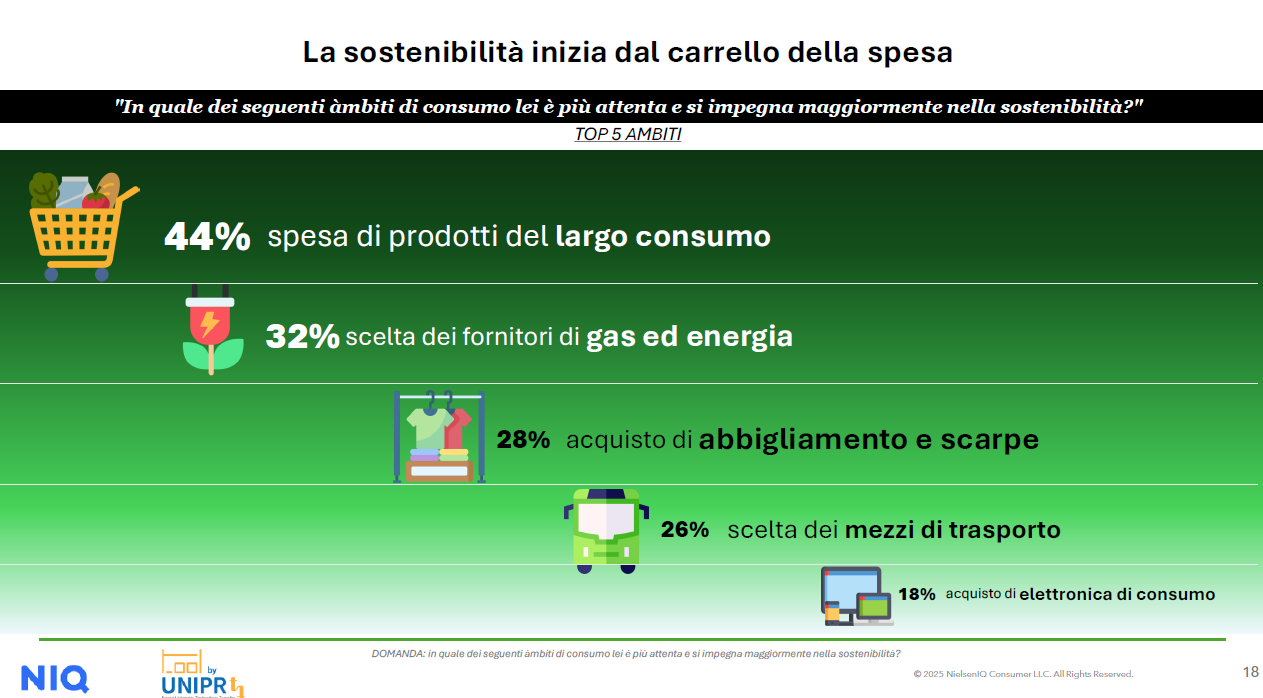
L’attenzione, del resto, non si esaurisce tra gli scaffali. Il largo consumo è il primo ambito in cui il 44% degli intervistati cerca di tradurre il proprio impegno, ma le abitudini domestiche raccontano una sensibilità più ampia: l’88% utilizza lavatrice e lavastoviglie a pieno carico, il 69% lava a basse temperature e il 61% riutilizza o ripara gli oggetti. Sale anche la componente emotiva: il 48% dichiara di sentirsi in colpa quando, pur potendolo fare, non acquista un prodotto sostenibile, sette punti percentuali in più rispetto al 2025.
Prezzi e informazioni fanno la differenza
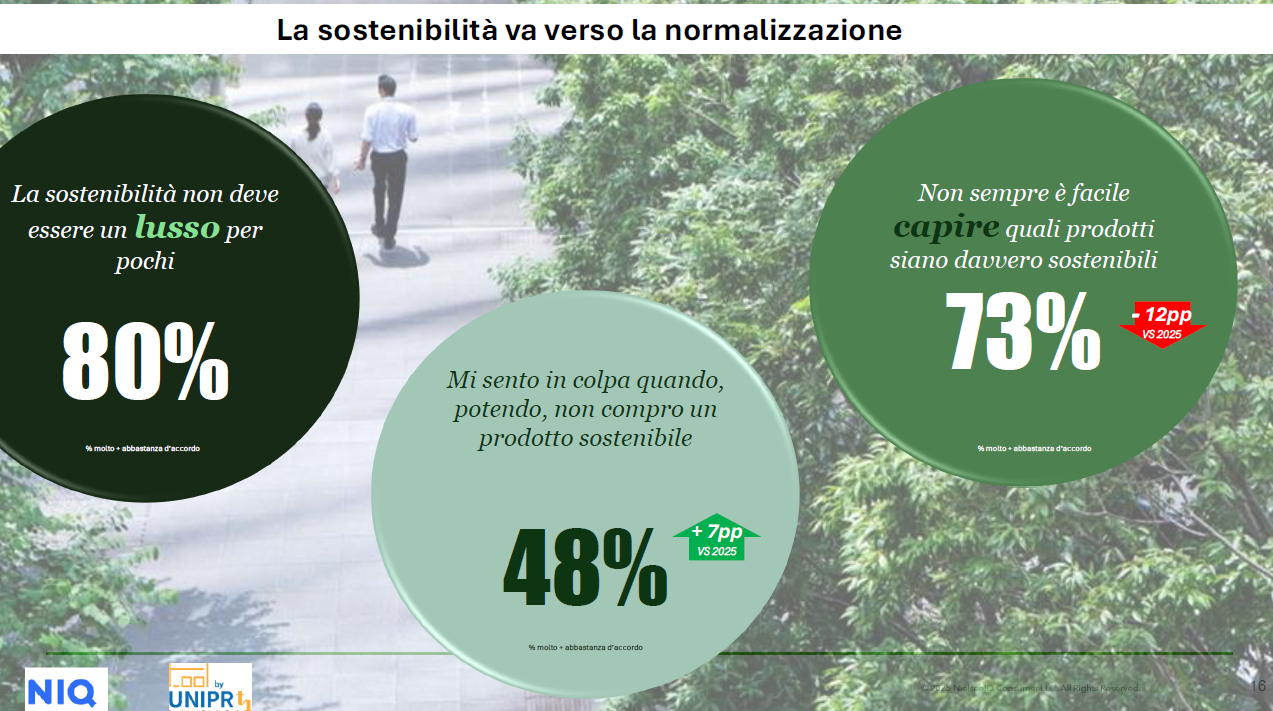 L’accessibilità resta una condizione decisiva. L’80% degli italiani ritiene che la sostenibilità non debba diventare un lusso riservato a pochi. Eppure il 73% dichiara di avere difficoltà a riconoscere i prodotti realmente sostenibili, anche se il dato migliora di 12 punti rispetto all’anno precedente.
Per le imprese, quindi, non basta ampliare l’offerta: occorre renderne comprensibili le caratteristiche e verificabili le dichiarazioni, mantenendo prezzi compatibili con i bilanci familiari. Va nella direzione di una maggiore trasparenza anche la Direttiva europea 2024/825, che interviene contro le asserzioni ambientali generiche e le comunicazioni che attribuiscono all’intero prodotto vantaggi riferibili soltanto a una sua componente, come l’imballaggio.
«Informazioni affidabili, trasparenti e verificabili» sono, secondo Bruno Aceto, CEO di GS1 Italy, una condizione essenziale perché i consumatori possano riconoscere il valore ambientale dei prodotti e orientare le proprie scelte. Standard condivisi e dati di qualità, aggiunge, contribuiscono a rafforzare la fiducia lungo tutta la filiera.
Anche il modo in cui viene percepita la sostenibilità si sta evolvendo. Un italiano su due considera gli alimenti sostenibili di qualità superiore rispetto alle alternative, sette punti percentuali in più sul 2025. La stessa associazione riguarda il 33% dei consumatori per i prodotti per la cura della persona e il 24% per quelli destinati alla cura della casa. Ma il significato attribuito al concetto resta articolato: per il 38% significa scegliere prodotti italiani o locali, per il 28% preferire confezioni biodegradabili o riciclate e per il 23% acquistare prodotti realizzati con emissioni limitate.
Tre dimensioni, risultati di mercato diversi
L’Osservatorio individua tre dimensioni della sostenibilità, che non coincidono necessariamente con la sola attenzione ambientale. La prima è “Good for Me”, legata al benessere individuale: il 57% dei consumatori si dichiara disposto a pagare di più, una quota stabile rispetto al 2025. “Good for Planet”, riferita all’ambiente, raggiunge il 44%, con una crescita di due punti; “Good for Society”, che riguarda le persone e le filiere, arriva al 49%, quattro punti in più.
Per Davide Pellegrini, professore di Marketing all’Università di Parma, l’aumento dell’attenzione verso le dimensioni ambientale e sociale segnala aspettative in evoluzione e «un’opportunità concreta per le imprese». L’incrocio tra dati dichiarati e vendite permette, secondo il docente, di individuare le condizioni necessarie a trasformare queste aspettative in acquisti e orientare gli investimenti sull’offerta.
I numeri del mercato restituiscono però andamenti differenti. Nell’anno terminante a settembre 2026, il segmento Good for Me vale 18,3 miliardi di euro e cresce dell’1%; Good for Society raggiunge 16,3 miliardi, con un incremento dello 0,2%. Good for Planet, pur rappresentando il valore più elevato con 48,2 miliardi, arretra invece del 2,9%, mentre il largo consumo confezionato nel complesso aumenta dell’1,5%.
Anche le singole categorie si muovono in direzioni diverse. Crescono i prodotti legati alla filiera (+3%), quelli Rich in (+2,7%), Free From (+2,2%) e il biologico (+1,5%). In calo, invece, i prodotti che riportano claim sulla sostenibilità del packaging (-3,4%), insieme alla loro presenza distributiva, diminuita del 5,3%. Un dato che richiama l’attenzione sul rapporto tra interesse dei consumatori e disponibilità concreta dei prodotti.
Vittorio Cino, direttore generale di Centromarca, sottolinea che le persone cercano soluzioni capaci di combinare «qualità, efficacia e sostenibilità» con le proprie possibilità di spesa. L’industria di marca, afferma, lavora attraverso ricerca e innovazione per trasformare il miglioramento degli impatti ambientali e sociali in benefici riconoscibili, accompagnati da una comunicazione chiara e sostenuta da evidenze verificabili.
La stessa esigenza di collaborazione riguarda la distribuzione. Per Carlo Alberto Buttarelli, presidente di Federdistribuzione, la sostenibilità deve diventare «un comportamento diffuso», non una scelta per pochi. Per riuscirci servono un lavoro più stretto tra industria e distribuzione e regole capaci di sostenere investimenti e innovazione, salvaguardando la sostenibilità economica delle imprese e senza introdurre inutili appesantimenti burocratici.
La domanda, dunque, esiste e in alcune fasce di consumatori si consolida. Ma la sua crescita dipenderà dalla capacità di rendere i prodotti sostenibili non soltanto desiderabili, ma anche riconoscibili, disponibili e compatibili con la spesa quotidiana.
Articoli correlati
6 Novembre 2026
CSR Ecomondo 2026: Premio Sviluppo Sostenibile, tre progetti per cambiare
Dalla strategia Rifiuti Zero di San Lazzaro di Savena alla depurazione industriale di Iride Acque,…
27 Ottobre 2026
CSR Si avvicina a quota 6mila il numero delle Società Benefit in Italia
In Italia sono 5.968, impiegano circa 260mila persone e generano 71,3 miliardi di euro di…
16 Ottobre 2026
CSR Moda, la sostenibilità comincia prima del prodotto
Una ricerca di TECNO, Scuola Superiore Sant’Anna e Istituto Marangoni mostra come materiali, progettazione e…
13 Ottobre 2026
CSR Salute mentale: una sfida collettiva per costruire il nostro futuro
Dal 2018 la salute mentale è passata dal 27% al 48% delle principali preoccupazioni sanitarie…
